Artículo · 22 min
Nunca habíamos vendido tanto
Por qué el margen que ves sale de un método de costeo que la ley te congela cinco ejercicios, cuánto de tu precio de lista nunca llega a tu bolsillo, qué te cuesta al año cobrar a 66 días, y por qué el margen promedio de la empresa es el peor número para dirigirla.
- Autor:
- Cesar F. Manzano Trevizo Director General · Cofundador, MDS Sistemas
- Publicado:
El año cerró con la venta más alta en la historia del negocio. Se dijo en la posada, con orgullo y con razón: «nunca habíamos vendido tanto». En febrero, con el cierre sobre la mesa, llegó la otra mitad de la frase: en el banco hay menos dinero que el año pasado. Nadie hizo nada malo. Nadie se robó nada (cuando alguien sí quiere, ese terreno ya lo cubrimos en El costo de la confianza). Se vendió más que nunca, se cobró, se pagó, y quedó menos.
Este artículo va de esa distancia: del costo que alguien eligió hace años y que la ley congela, del flete que nunca le entró, del costo que ya no existe el día que vendes, y del promedio de la empresa, que esconde a los clientes que te quitan dinero.
La empresa que vendió más y ganó menos
La escena de la posada tiene una versión con cifras entregadas a la bolsa. La Comer entregó a inversionistas su reporte del segundo trimestre de 2026 el 22 Jul 2026: ventas totales 5.7 % arriba, una tienda nueva en el trimestre y cinco más que un año antes, y el margen bruto mejoró, de 28.7 a 29.4 %. Con todo eso a favor, la utilidad de operación cayó 9.2 % y el margen operativo bajó de 8.4 a 7.2 %.
La utilidad neta cayó más, 16.4 % (de 803 a 671 millones de pesos), y ahí conviene ser justos con la comparación: el trimestre contra el que se compara traía una utilidad extraordinaria de alrededor de 162 millones por la venta de un terreno, que no se repitió. Por eso la cifra limpia para hablar de erosión es la de operación, y la de operación cayó 9.2 % en una empresa que vendió más y con mejor margen bruto.
Ese trimestre lo enseña con cifras públicas: el problema no siempre está en lo que compras; está en lo que pasa entre el margen bruto y el renglón final, y en qué tan a tiempo lo mides. Una cadena de autoservicio tiene un piso de analistas para eso. Lo que sigue es cómo lo mide una empresa de veinte o doscientas personas, empezando por el número del que cuelga todo: el costo.
El costo no es un dato: es una decisión que tomaste hace años
El costo de lo que vendes parece el número más objetivo de tu contabilidad: pagaste lo que pagaste. La ley dice otra cosa. El artículo 41 de la Ley del Impuesto sobre la Renta te deja optar entre cuatro métodos para valuar el inventario: primeras entradas primeras salidas (PEPS), costo identificado, costo promedio y detallista. El mismo camión de mercancía, con las mismas facturas, produce un costo de venta distinto según el método, y el método lo eligió alguien en tu empresa, quizá hace mucho.
Y la elección amarra:
Una vez elegido el método en los términos de este artículo, se deberá utilizar el mismo durante un periodo mínimo de cinco ejercicios.
Cinco ejercicios. Tu contador no te entrega el costo con ese método por terquedad: la ley se lo congela, y el sistema calcula con lo que la ley permite. El mismo artículo trae una excepción poco citada: quien vende mercancía identificable por número de serie, con costo mayor a 50,000 pesos, únicamente puede usar costo identificado. Un vendedor de maquinaria o de vehículos no elige; la ley ya eligió por él.
El artículo 42 cubre el otro extremo, cuando el costo quedó arriba del precio de mercado o de reposición, y ofrece tres bases: el de reposición, el de realización y el neto de realización. La norma contable, la NIF C-4, resuelve lo mismo en una línea: los inventarios se valúan a su costo o a su valor neto de realización, el menor.
Falta UEPS, el método que en años de inflación abultaba el costo y bajaba la utilidad gravable. Salió dos veces, en años distintos, y casi nadie lo publica bien: de lo contable en 2011, cuando entró en vigor la NIF C-4, y de lo fiscal en 2014, cuando la ley anterior (que sí lo listaba en su artículo 45-G) quedó abrogada y la nueva ya no lo incluyó. La ley no lo prohíbe con esas palabras; nada más no lo lista.
La consecuencia es incómoda: dos negocios idénticos, con las mismas compras y las mismas ventas, pueden reportar márgenes distintos sin que ninguno se equivoque. El margen bruto es una cifra calculada, y dirigir con ella empieza por saber con qué método está calculada la tuya.
El índice general no mide tu costo
Cuando el costo aprieta, la tentación es leer la inflación de las noticias. Esa es la del consumidor (el INPC); la de los insumos la aproxima otro índice, el de precios al productor (INPP). Compararlos enseña algo incómodo: la brecha entre los dos se mueve, y hasta se invierte. En noviembre de 2024, el productor subía 6.34 % anual y el consumidor 4.55: los insumos corrían casi dos puntos arriba. Un año después la relación estaba volteada: 2.36 el productor, 3.80 el consumidor. Y en julio de 2026 seguía volteada: 2.56 contra 3.12. (Las tres lecturas son de la variante del INPP que incluye petróleo; hay otras variantes con cifras distintas.)
Ni la dirección de la brecha es estable. Y adentro de ese promedio, los movimientos que te tocan pueden ser brutales y contrarios. En julio de 2025, dentro del mismo índice y el mismo giro, el huevo subió 24.15 % en un mes mientras las aves bajaban 18.49 % (Figura 1; las barras miden el tamaño del movimiento y el signo va en la etiqueta, porque una barra no sabe apuntar hacia abajo).
Figura 1
En un solo mes, dos insumos del mismo giro se movieron más de 18 % cada uno, en direcciones contrarias.
Si compras huevo, tu julio no se pareció al de quien compra pollo, y ninguno se pareció al promedio nacional: la brújula del costo es tu propia lista de compras, artículo por artículo, no el índice.
Que el tema pesa en todo el país lo midió el censo: de los 3,923,147 negocios que reportaron enfrentar alguna problemática en su actividad cotidiana, la más común fueron los altos costos de materias primas, insumos o mercancías, con 35.5 %, por encima de la inseguridad pública (34.4 %) y de la baja demanda (27.7 %). En el México de hoy, el insumo caro preocupa a más negocios que la inseguridad.
Lo que nunca entró al costo
La tercera trampa está en el alcance: hay dinero que pagaste por poner la mercancía en tu bodega y que nunca entró al costo del artículo. El flete de entrada, las maniobras, los gastos de importación, la agencia aduanal. Si los pagas aparte del precio, alguien tiene que meterlos al costo, y en muchos negocios se van a gastos generales, donde dejan de pertenecerle al artículo que los causó. El resultado es un margen que se ve mejor de lo que es, justo en la mercancía que más cuesta traer.
En Alleato, la entrada de mercancía tiene columnas propias, renglón por renglón, para cada componente del costeo: el costo del proveedor, los aranceles, los fletes, los gastos, el reexpedidor, la agencia y otros. Se capturan en la pantalla de costeo, así que el flete de entrada sí puede quedar dentro del costo del artículo, con qué componentes se formó por escrito. El límite va dicho de frente: el prorrateo automático no está operando (la familia de procedimientos que repartiría esos montos entre los renglones lleva el cuerpo comentado desde 2002, con la nota de su autor de que queda pendiente). Repartir el flete es trabajo de quien costea la entrada; el sistema guarda el desglose, y no lo calcula solo.
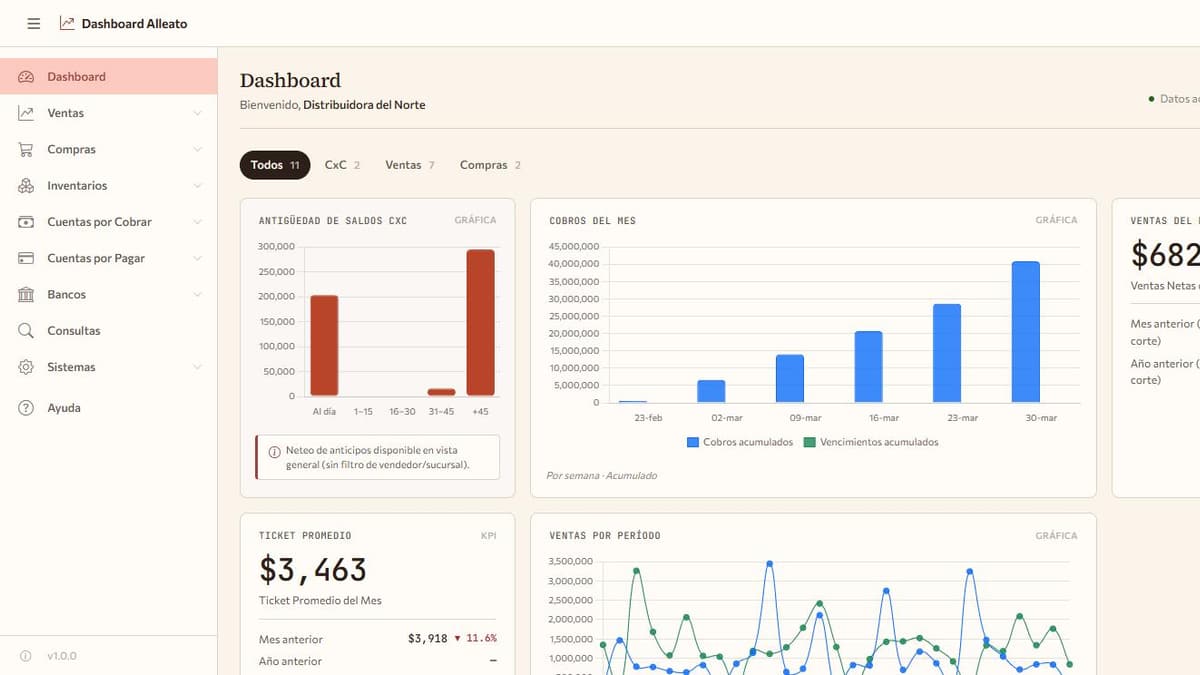
El flete de salida (llevarle la mercancía al cliente) no entra al costo del artículo en ninguna parte: se maneja como concepto de facturación aparte, con su propio artículo de flete y una tasa por cliente. Esa frontera conviene tenerla presente cada vez que leas la palabra «margen» en un reporte. La página de Alleato Dashboard lo publica con todas sus letras: el margen que enseña es bruto, precio pactado menos el costo del inventario al momento de facturar, sin fletes, comisiones ni gasto indirecto. Un cliente con margen bruto decente, lejos y con entregas chicas, puede quedar debajo del agua en cuanto le sumas lo que cuesta atenderlo, y el reporte no te lo va a decir.
Entre el precio de lista y el precio de bolsillo
Entre tu precio de lista y lo que de verdad quedó hay una escalera de concesiones, y solo los primeros escalones aparecen en la factura. McKinsey le puso nombre en 1992: la cascada del precio de bolsillo. El ejemplo con el que la publicó viene de la industria de la iluminación, y hay que leerlo como lo que es, el ejemplo ilustrativo de una industria, no un promedio del mercado: los descuentos desglosados en la factura dejaron el precio promedio facturado 32.8 % abajo de la lista, y los que nunca aparecen en ella sumaron 16.3 puntos más: el descuento por pronto pago, el costo de cargar la cuenta por cobrar, el apoyo publicitario compartido, el rebate por volumen anual, las promociones fuera de factura y el flete (Figura 2).
Figura 2
De cada 100 pesos de precio de lista, al bolsillo de la empresa llegaron 50.9, y casi un tercio de la fuga no estaba en ninguna factura.
En esos escalones no hay villanos: al vendedor que pactó el descuento se le premia por volumen, así que hizo su trabajo, y cada concesión, vista sola, se justificó en su momento. Lo que falta es el renglón que las suma, cliente por cliente, para saber a qué precio de bolsillo acabaste vendiendo. Y la suma importa porque el precio es la palanca más sensible de todas las que tocas:
Marn y Rosiello, Harvard Business Review, 1992 (promedio de 2,463 empresas de Compustat)
La aritmética de lo que tres puntos de descuento le hacen a la utilidad bruta ya la publicamos en El pulso de la empresa y no la vamos a repetir; el punto de esta sección es anterior: sin la cascada armada, esos puntos ni siquiera se ven.
Queda la última pieza. Cuando te sientas a revisar cuánto dejó una factura de marzo, ¿con cuál costo la mides? El de hoy ya es otro. En Alleato esa pregunta tiene respuesta grabada: cada renglón guarda el costo con el que se vendió —el promedio y el de reposición—, así que el margen de marzo se mide con el costo de marzo, sin reconstruir nada. El reporte admite además una tercera lectura, a costo estándar, y esa no viene congelada: se toma del costo de ingeniería vigente de esa sucursal, o sea el de hoy. Las tres son ciertas; contestan preguntas distintas. El promedio dice cuánto ganaste contablemente; la reposición, cuánto va a costarte volver a llenar el anaquel con lo que te pagaron. En meses de insumos moviéndose como el huevo de la Figura 1, la distancia entre esas dos lecturas es la trampa entera de este artículo: se puede festejar un margen medido a promedio que la reposición ya se comió.
Del candado en la venta (el mensaje que detiene el precio por debajo del costo, y el parámetro que lo convierte en advertencia) ya hablamos en Le di continuar. Aquí basta un detalle que le toca a la dirección: el conteo de artículos cuyo costo de reposición ya rebasó el precio de la primera lista aparece solo, en los pendientes de quien tiene que verlo.
El promedio describe a un cliente que no existe
Con la cascada armada, la siguiente pregunta es por cliente, y ahí el promedio engaña con ganas. El caso clásico lo midió Kanthal, un fabricante sueco de materiales de resistencia eléctrica, en un estudio de costos por cliente que la Harvard Business School documentó en 1989: el 40 % de sus clientes era rentable y generaba el 250 % de las utilidades, y el 10 % menos rentable se llevaba el equivalente al 120 %. Robert Kaplan, autor del caso, generalizó después el patrón como la «curva de ballena». La advertencia de lectura va incluida: es un patrón medido con costos por actividad en empresas concretas, y no una encuesta con muestra aleatoria.
Traducido: tu utilidad final es una resta. Unos clientes ponen dos veces y media la utilidad que ves; otros se llevan una parte grande de vuelta, en descuentos, entregas caras, devoluciones y cobranza eterna. El margen promedio junta a los que ponen con los que quitan, y por eso es el peor número para dirigir: describe a un cliente que no existe.
Sobre cómo miden esto las pymes mexicanas hay poco, y lo poco que hay se lee con su alcance enfrente. En Guanajuato (617 pymes, publicado en 2018), el 14.4 % reportó hacer poco uso de su sistema de gestión de costos, con la carga en las pequeñas (17.2 %) más que en las medianas (7.7 %). Es un solo estado, el estudio no declara el año del levantamiento y «poco uso» es frecuencia autorreportada.
Lo que ningún estudio verificado mide es la frase que más circula, la de que tal porcentaje de pymes «no conoce su costo». Esa cifra no existe, y aquí no se inventa.
Cobrar a 66 días es prestar dinero
Falta el eslabón que convierte la utilidad en dinero: el cobro. Y conviene decir primero lo obvio, porque el resto de la sección se lee distinto sin ello: dar plazo no es ingenuidad. En buena parte del mercado mexicano es el requisito para vender, y quien no da sesenta días no le vende a una cadena ni a un contratista. La pregunta es si sabes cuánto te cuesta darlo. La radiografía del crédito bancario dice a qué se dedica el dinero que las empresas piden prestado: en el segundo trimestre de 2026, el 80.1 % se destinó a capital de trabajo, o sea a financiar la operación diaria, no a máquinas nuevas. Cuatro de cada cinco pesos prestados sostienen la rueda, y buena parte de esa rueda es la cartera de clientes.
Cuánto cuesta ese dinero es una pregunta con una ausencia adentro. La última vez que el Banco de México publicó, desglosada, la tasa que paga una pyme fue con datos de septiembre de 2021: 12.0 % promedio ponderado por saldo de toda la cartera. En los créditos otorgados durante los doce meses previos, cuya tasa promedio fue 11.6 %, la tasa bajaba conforme subía el tamaño: 12.1 % la micro, 11.9 % la pequeña, 10.3 % la mediana. No se localizó ninguna edición posterior, y el portal de transparencia del banco central cubre tarjeta, nómina, crédito personal, automotriz e hipotecario, pero no el crédito a empresas pequeñas. La tasa de hoy la sabe tu banco, no una estadística pública.
Los días de cobro tienen una cifra que circula mucho y hay que servirla con la etiqueta completa: Xepelin, una empresa que vende factoraje (es decir, que gana dinero cuando las empresas creen que cobran tarde), reporta que las pymes mexicanas esperan en promedio 66 días para cobrar, y que uno de cada cinco pesos facturados entra después de los 90. El reporte primario no está público, y ninguna fuente neutra (ni Banxico, ni la CNBV, ni el INEGI) publica esta métrica; la citamos porque es la única que existe, con su conflicto de interés dicho.
Con esas piezas la aritmética se arma sola, separando el dato del supuesto. Supuesto nuestro: una empresa que vende 20 millones de pesos al año, todo a crédito. A 66 días de cobro trae en la calle unos 3.6 millones en promedio, todo el año; si ese hueco se financia a la última tasa oficial conocida (el 12 % de 2021), son alrededor de 430,000 pesos anuales de puro interés, dinero que sale de tu margen para financiar el plazo de tus clientes. Cambia los supuestos por tus números; la estructura de la cuenta no cambia.
Lo que no te vamos a recetar es el factoraje: no existe una cifra pública de su costo en México que no venga de quien lo vende. El remedio que sí está en tus manos es más viejo: medir la cartera por edades cada semana y cobrar a tiempo, que es el escalón de la cascada donde el dinero todavía se alcanza.
Dónde encaja Alleato
Las piezas del costo quedaron puestas sección por sección. Lo que sigue es el resto de la mecánica, verificada en el código del sistema para escribir este artículo.
El costo vive por sucursal: el mismo artículo puede costar distinto en dos sucursales, y eso es correcto, porque cada plaza llega a su costo por su propio camino. El costo de reposición se actualiza al capturar el documento de compra (la orden, la entrada, la lista de precios del proveedor, la factura), sin esperar a un proceso nocturno: la señal de que el insumo subió entra al sistema el día que subió. Un ajuste manual de costo genera una salida al costo anterior y una entrada al nuevo, así que queda como movimiento de inventario, con rastro. Y el precio puede nacer del costo: por línea de artículo se definen los porcentajes de cada lista y un margen mínimo y uno objetivo, con el camino inverso también abierto, capturar el precio y que el sistema calcule el margen resultante.
Para leer el resultado, el ERP trae sus reportes de margen por artículo y de utilidad por factura, y una consulta de rentabilidad por cliente que se corre desde su pantalla, con ventas, costo, margen y porcentaje por cada uno. Alleato Dashboard, que está en producción con clientes, pone encima la lectura de dirección, con los nombres literales de su catálogo: Cascada de Precio Realizado (la misma escalera de la Figura 2, armada con tus números: del precio de lista al margen bruto), Análisis de Margen renglón por renglón, Clientes con Margen Bajo (los 20 clientes cuyo margen queda al menos dos puntos porcentuales debajo del promedio ponderado de su propio segmento), Descuento Promedio por Vendedor, Evolución de Costo por Artículo y Costo Comparativo por Proveedor. Ese margen es bruto, con el límite que ya quedó dicho en la sección del flete. Y la cascada tiene el suyo, que conviene saber antes de pedirla: el escalón del descuento sale de comparar el precio que el motor de precios encontró para ese cliente contra el que acabó pactándose, y en las facturas capturadas a mano el ERP guarda los dos iguales, así que ahí ese escalón sale en cero. Lo que se negoció fuera del sistema, el sistema no lo puede desglosar. Para la cartera están el saldo y el saldo vencido por cliente a una fecha, y los reportes de antigüedad por rangos de días.
Una honestidad de cierre: no hay estadísticas publicables de instalaciones nuestras, y las cifras de este artículo son de fuentes públicas, con su origen y sus conflictos dichos. Lo nuestro es la mecánica. Si quieres ver tu propia cascada (tu precio de lista, tus descuentos, el costo del día que vendiste y lo que de verdad quedó), pide una demostración y la armamos sobre tu operación.
Notas y fuentes
Corte de cifras: 01 Sep 2026. Los montos se citan en la moneda de la fuente original.
- Resultados de La Comer, S.A.B. de C.V. (ventas +5.7 %; una apertura en el trimestre, la de un Sumesa el 03 Jun 2026, y 94 unidades al cierre contra 89 un año antes; margen bruto de 28.7 a 29.4 %; utilidad de operación −9.2 %, con margen operativo de 8.4 a 7.2 %; utilidad neta de 803 a 671 millones de pesos, −16.4 %): reporte del segundo trimestre de 2026, entregado a inversionistas el 22 Jul 2026 en lacomerfinanzas.com.mx. El trimestre de comparación traía una utilidad extraordinaria de unos 162 millones por la venta de un terreno que no se repitió; por eso el cuerpo usa la utilidad de operación, no la neta, como la cifra limpia de la erosión.
- Métodos de valuación de inventarios, permanencia mínima de cinco ejercicios y excepción del costo identificado para mercancía con número de serie arriba de $50,000.00: artículo 41 de la Ley del Impuesto sobre la Renta, texto vigente (última reforma en el DOF del 01 Abr 2024) en la Biblioteca de Leyes de la Cámara de Diputados; la cita del cuerpo es literal. Las tres bases cuando el costo supera al precio de mercado o de reposición son del artículo 42, con sus palabras exactas.
- NIF C-4, Inventarios (CINIF): regla general en el párrafo 42.1 y entrada en vigor para ejercicios iniciados a partir del 01 Ene 2011 (párrafo 70.1), que es la salida contable de UEPS. La fiscal fue en 2014: la LISR anterior lo permitía en su artículo 45-G, fracción II, quedó abrogada a partir del 01 Ene 2014 por decreto del DOF del 11 Dic 2013, y la nueva no lo incluye. Mezclar las dos fechas es el error más común de los blogs contables.
- Brecha entre inflación al productor y al consumidor (noviembre de 2024: INPP 6.34 % anual contra INPC 4.55 %; noviembre de 2025: 2.36 contra 3.80; julio de 2026: 2.56 contra 3.12): INEGI, boletines del INPC y del INPP (Comunicado 777/24 del 09 Dic 2024 para el INPC de noviembre de 2024; Boletines 718/25 y 719/25 del 09 Dic 2025; Boletines 481/26 y 482/26 del 07 Ago 2026). Las cifras del INPP son de la variante «total, incluido petróleo»; otras variantes dan cifras distintas, y por eso el cuerpo declara cuál usa. El 6.34 % de noviembre de 2024 no está en ningún documento de 2024: es la cifra recalculada que publica el Boletín 719/25 tras la actualización de canasta y ponderaciones del INPP de septiembre de 2025. El boletín original de esa fecha, el 778/24, reportaba 6.38 %; con ese dato la brecha sale de 1.83 puntos en vez de 1.79, y el cuerpo diría lo mismo. Se usa la serie recalculada para que las tres lecturas se midan con la misma metodología.
- Huevo +24.15 % y aves −18.49 % en un mes: INEGI, INPP, Boletín de Indicador 411/25, 07 Ago 2025, Cuadro 3, variación mensual, no anual. El genérico «Aves» es distinto de «Carne de ave en canal» (−13.50 % ese mismo mes); la Figura 1 usa el primero.
- Altos costos de materias primas como la problemática más común (35.5 %, seguida de la inseguridad pública con 34.4 % y la baja demanda con 27.7 %): INEGI, Censos Económicos 2024, Reporte de Resultados 22/25, publicado el 24 Jul 2025, Gráfica 26, con datos del ejercicio 2023. El denominador son las 3,923,147 unidades económicas que reportaron enfrentar una o varias problemáticas, no los 5.47 millones de unidades censadas.
- La cascada del precio de bolsillo (precio facturado 32.8 % abajo de la lista por descuentos en factura; 16.3 puntos porcentuales adicionales fuera de factura): Michael Marn, Eric Roegner y Craig Zawada, «The power of pricing», McKinsey Quarterly, 2003, y The Price Advantage, Wiley, 2004. El artículo de 2003 es la fuente abierta: trae el mismo ejemplo con las mismas cifras y la misma enumeración de fugas. El término «pocket price waterfall» no nace con el libro: ya está en Marn y Rosiello, Harvard Business Review, 1992 («Exhibit 2… is called the pocket price waterfall»), que es la otra fuente que este artículo cita. Es el ejemplo ilustrativo de una industria (la de la iluminación), no un promedio del mercado; la cascada de 1992 usa otro ejemplo, Castle Battery Co., con una caída de 22.7 % de precio facturado a precio de bolsillo, y no se debe mezclar con estas cifras.
- El efecto del precio sobre la utilidad operativa (11.1 % contra 3.3 % del volumen): Michael V. Marn y Robert L. Rosiello, «Managing Price, Gaining Profit», Harvard Business Review, septiembre-octubre de 1992, Exhibit 1, sobre la economía promedio de 2,463 empresas de Compustat. Circula un «8 %» atribuido a este trabajo que en realidad viene de otra fuente (una nota de Forbes de 2003 sobre el S&P 1500) y aquí no se usa.
- Rentabilidad por cliente (40 % de los clientes generando el 250 % de las utilidades; el 10 % menos rentable llevándose el equivalente al 120 %): caso Kanthal, Harvard Business School, Robert S. Kaplan, 1989; generalizado como «curva de ballena» en Kaplan y V. G. Narayanan, «Measuring and Managing Customer Profitability», Journal of Cost Management, 2001. Es un patrón documentado midiendo costos por actividad en empresas reales, no una encuesta con muestra aleatoria; el rango «150 a 300 %» que también circula no se usa porque las cifras de Kanthal tienen empresa y año.
- Uso del sistema de gestión de costos en Guanajuato (14.4 % con poco uso; 17.2 % entre las pequeñas y 7.7 % entre las medianas): Martha Ríos-Manríquez, «La influencia del sistema de gestión de costos en los indicadores empresariales de las pymes», International Journal of Professional Business Review, vol. 3 núm. 1 (2018), pp. 17-29, consultado en Redalyc, sobre 617 pymes. El marco muestral es el DENUE 2011, el estudio no declara el año del levantamiento (el texto se recibió en agosto de 2017, lo que solo lo acota por arriba), es un solo estado, el cuestionario se envió por correo —o sea que quien contestó se autoseleccionó— y «poco uso» es frecuencia autorreportada, sin definición numérica.
- Destino del crédito bancario a capital de trabajo: Banco de México, Encuesta Trimestral de Evaluación Coyuntural del Mercado Crediticio, Cuadro 2, comunicado del 20 Ago 2026. El 80.1 % que cita el cuerpo es el total del segundo trimestre de 2026; por tamaño fue 78.8 % en las empresas de hasta 100 empleados y 84.7 % en las de más de 100, al revés que en el cuarto trimestre de 2025 (84.4 % contra 81.9 %). Esa relación se invierte de un periodo a otro, así que el cuerpo cita solo el total.
- Tasas de crédito a pymes: Banco de México, Reporte de Indicadores Básicos de Créditos a las PYMES, edición del 15 Nov 2022, con datos a septiembre de 2021. Las dos cifras miden universos distintos y el cuerpo las separa a propósito: el 12.0 % es el promedio ponderado por saldo de la cartera comparable total; el desglose por tamaño (12.1 % micro, 11.9 % pequeña, 10.3 % mediana) es de la cartera otorgada entre octubre de 2020 y septiembre de 2021, cuyo promedio es 11.6 %. El desglose no suma al 12.0 %, y la aritmética de los 430,000 pesos usa el 12.0 % de la cartera total. No se localizó ninguna edición posterior, y el Portal de Transparencia del banco central no cubre el crédito a empresas pequeñas: la ausencia es un hallazgo y el cuerpo la nombra. La tasa objetivo de Banxico es política monetaria y no se usa aquí como tasa de crédito.
- Días de cobro (66 en promedio; uno de cada cinco pesos facturados cobrado después de los 90 días): Xepelin, «Claves del tejido empresarial de México 2026», reportado por IDC Online el 22 Jul 2026. El reporte primario no está público y Xepelin vende factoraje, así que tiene interés directo en la cifra; ninguna fuente neutra (Banxico, CNBV, INEGI) publica esta métrica.
- La cuenta de los 430,000 pesos es aritmética nuestra: toma como datos los 66 días (con la etiqueta anterior) y la tasa del 12 % de 2021, y como supuestos las ventas anuales de 20 millones de pesos, todas a crédito (20,000,000 × 66 ÷ 365 ≈ 3.6 millones de cartera promedio; × 12 % ≈ 430,000 pesos al año).
- Cuatro cifras que no existen, para que nadie te las venda: un margen típico por sector en México publicado listo para comparar; cuántas pymes no calculan su costo unitario o su rentabilidad por producto o cliente; el costo del factoraje publicado por una fuente sin conflicto de interés (ni AMEFAC, ni CNBV, ni Banxico, ni NAFIN lo publican hoy); y una estadística publicable de instalaciones nuestras.
- Toda la mecánica de Alleato que este artículo cita corresponde a su funcionamiento actual, verificado en el código fuente y en el esquema real del ERP: el costo por sucursal, el costo de reposición actualizado al capturar los documentos de compra, el ajuste manual que se materializa como movimiento de inventario, el costo guardado renglón por renglón en la factura con sus tres lecturas, el conteo de artículos bajo costo que llega a los pendientes, las columnas de costeo de la entrada por componente (con el prorrateo automático de fletes e importación sin operar, y el cuerpo de esos procedimientos comentado desde 2002), el flete de salida como concepto de facturación aparte, los márgenes por línea de artículo con sus dos rutas de precio, los reportes de margen y la consulta de rentabilidad por cliente que se corre desde su pantalla, el escalón de descuento de la cascada saliendo en cero cuando la factura se capturó a mano (porque ahí el precio encontrado y el pactado se guardan iguales), y el saldo, el saldo vencido y la antigüedad por rangos de días. Los nombres en negritas son literales del catálogo actual de Alleato Dashboard, y su margen es bruto: sin fletes, comisiones ni gasto indirecto; ese límite ya está publicado en la página de la aplicación y aquí se repite tal cual.
← Volver a Recursos